(来源:路博迈基金)
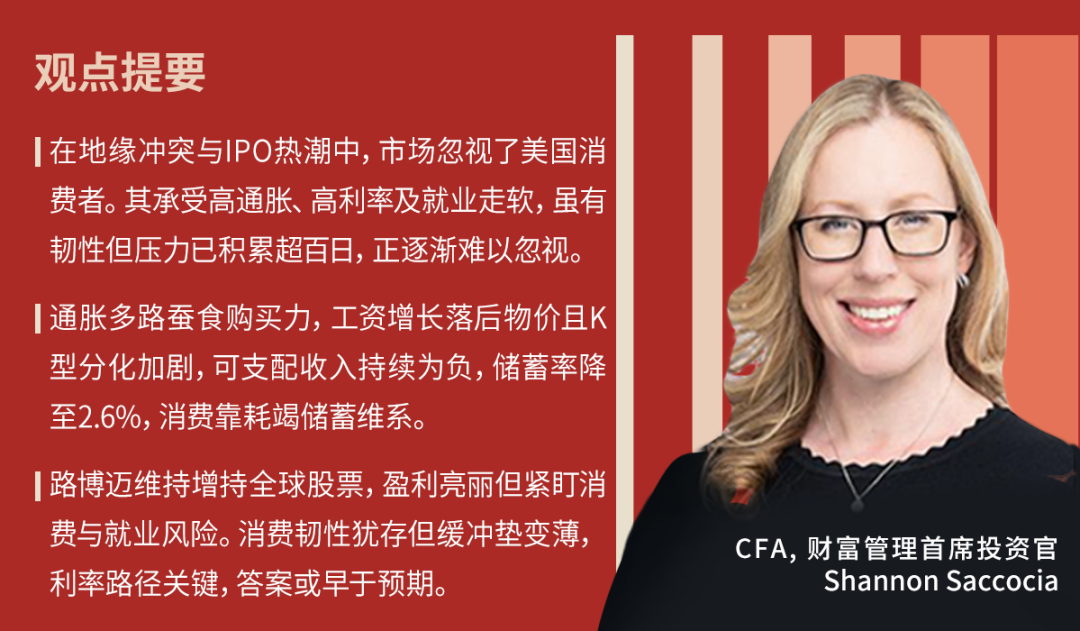
在地缘政治与市场的种种纷扰之中,美国消费的重要性易被忽略。我们认为现在是时候再次聚焦于消费者。
中东冲突的持续动荡、股市的亢奋情绪,以及巨型私企IPO接踵而来,近几个月来几乎令市场无暇顾及美国消费者的真实状况。
从某些方面来说,这种忽视可以理解。消费者迄今已承受了持续高企的通胀、偏高的政策利率以及就业市场的走软,却未出现明显的支出收缩。这种韧性成为了美国经济增长的基础,但有韧性并不等于不受伤害,而维持韧性的状况正在改变。
中东战事以至霍尔木兹海峡限制通航至今历时逾百日,正如我们此前所提醒的,消费者所积累承受的压力愈发难以忽视。
基础已出现裂缝
油气价格高涨固然最为瞩目,但本次冲突激发的通胀压力正在不断扩散:航空燃油价格上扬,连带推升机票与运费;肥料价格攀升,使本已受厄尔尼诺现象影响的种植季雪上加霜,粮食价格也日趋不确定。
这些压力合计的影响无法在总体能源数据中完全体现,但正在同时从多个方向上削弱消费者的财政状况。
用数字来说明便一目了然。《大而美法案》(Big and Beautiful Act)合计退税约500亿美元给消费者,但我们的研究显示,燃料成本上涨已蚕食了近三分之二的退税款,对消费者购买力造成的净拖累,以年化计算约为1000亿美元,相当于70个基点左右。
工资环境加剧了问题。物价目前每年上涨4.2%,而工资每年仅增长3.4%,两者的负差正在侵蚀购买力。在疫情后的通胀飙升期,工资强劲增长曾为消费者提供了真正的缓冲,但美国劳动力市场当前的供需格局已大为不同,未来数月内恐怕难以提供类似支撑。
值得留意的是,各收入阶层税后工资增长的“K型分化”程度,已达2015年以来最为显著的水平。美国银行指出,即便在高收入群体内部也持续出现工资增长分歧。收入最高的5%群体在今年4月的工资同比增长近10%,而其余95%的群体同期工资同比仅增长4.6%。
与此同时,消费者购买力继续受到挤压,实际个人可支配收入同比已连续几个月为负。但消费活动持续,导致收入与消费之间出现几十年来最大的缺口之一,并需要动用储蓄来填补。美国储蓄率现已降至约2.6%,接近全球金融危机前的最低水平。
因此,正在形成的局面是:消费者仍在消费,但可支配财力越来越少。
对K型形态的评估
关键的是,这并不是统一的情况。我们的研究确认,财富(而非收入)正在为逐步增加的消费提供资金来源,最明显地体现在旅游与体验领域。YZ世代在这两方面的消费年初至今增长近10%,资金主要来自创纪录的代际财富转移。然而,面对来自能源与食品支出的通胀压力(关税减免只能部分抵消通胀压力)与收入不平等扩大的挤压,中等和较低收入消费者的实际消费则介于持平与负增长之间。
市场表现也开始反映这一现状。非必需消费类股票(不计亚马逊和特斯拉,这两只股票因规模巨大且波动性具有非系统性特征,可能模糊广泛的行业趋势)在冲突爆发前的表现跑赢标普500指数800个基点,但此后不但涨幅全数蒸发,目前表现已落后于该指数800个基点,其中约700个基点源于估值倍数压缩,而非盈利下滑。
一旦消费进一步走软,基本面层面的真正考验或许仍在前方。目前非必需消费行业的盈利大致持平或遭下调,且几乎全部与石油价格上涨相关。在一些投资者看来,能源涨价对本已承压的消费者来说只不过是一个导火索,因而强化了其对消费前景的冷淡与怀疑态度。尽管如此,我们认为这一环境仍将创造个别机会,更可能出现在个股而非子行业层面。我们的核心主题侧重于体验多于实物商品,而旅游将是这一投资主题的核心。
对投资组合的启示
路博迈维持增持全球股票的立场,主要由于企业一季度业绩亮丽。标普500指数成分股中有84%的企业盈利超出预期,盈利平均同比增长27.1%。然而,我们继续密切注视非必需消费、金融和劳动力市场的发展。虽然美国5月非农就业新增人数稳固,但我们的固定收益团队认为风险平衡倾向于下行。
在通胀率上升至三年高位、消费者财政日益承压的背景下,美联储将于本周举行议息会议,未来的利率路径将比以往产生更大的影响。如果劳动力市场走软、储蓄缓冲耗尽且必需支出上升,前景将发生显著变化。
美国消费支出近年已多次超出预期,目前也没有迹象显示这种韧性将消失。但毫无疑问,消费者的缓冲垫已更加薄弱、压力更加多重,而风险比整体数据所反映的更加集中。若美国消费确实大幅转弱,其对美国经济增长、尤其是面向消费者的股票的影响不容忽视。
目前,我们维持建设性立场,特别是庞大的资本支出有望提振经济。但这正是需要紧密跟踪数据的关键时刻,因为“美国消费韧性还能维持多久”的答案,或许比市场预期来得更早。
本周观察重点
周一,6月15日:日本央行议息决定
周二,6月16日:澳大利亚央行议息决定
周三,6月17日:美联储议息决定
周三,6月17日:欧元区消费物价指数
周三,6月17日:美国核心零售销售
周四,6月18日:瑞士央行议息决定
周四,6月18日:英国央行议息决定
周四,6月18日:美国首次申领失业救济人数
周四,6月18日:美国费城联储银行制造业指数

责任声明(下滑查看完整内容)
本文件及当中所载资料乃由路博迈基金管理(中国)有限公司(下称“路博迈”)拟备。在任何未经路博迈事先同意的情况下,不得全部或局部复制或再分发,而其内容也不得向任何其他人士披露。
路博迈没有就本文件所提及的任何投资是否适合,做出任何的建议或意见。投资者不应假设任何投资于本文件所提出及叙述的市场过去已经或将会获利。投资附带风险,包括有可能损失本金。过去业绩并非未来表现的保证。
本文件及当中所载资料并非亦不构成要约公众或零售投资者购买或出售,或游说要约公众或零售投资者购买或销售任何基金、任何基金的单位或股份、其他投资工具或证券(统称「证券」),或参与任何投资策略,或向其提供基金管理服务。
本文件所表达的资料及意见将随时改变,不作另行通知。本文件所载的若干资料(包括任何前瞻性声明及经济及市场资料)乃取自公开发表的来源及或由第三方拟备,且在若干情况下于本文件发表之日未经更新。虽然该等资料来源相信是可靠的,但路博迈不会就该等资料的准确性或完整性负上任何的责任。任何所表达的观点或意见并非反映路博迈的整体观点或意见。此外,本文件并无任何内容构成法律、会计或税务的意见。
路博迈并无就本文件所载任何资料(包括但不限于自非相关第三方获得的资料)的公平性、正确性、准确性、合理性或完整性作任何明示或暗示的申述或保证,且明确地不会就本文件所载或遗漏的资料,包括但不限于任何就该等资料所引伸的申述或保证,负上任何及全部的责任或法律责任。
© 2026 路博迈版权所有。
求分享
求点赞
]article_adlist-->
求在看
MACD金叉信号形成,这些股涨势不错! 海量资讯、精准解读,尽在新浪财经APP
启运配资提示:文章来自网络,不代表本站观点。